


Warsh误判:加息大锤正砸向美国供给侧复苏
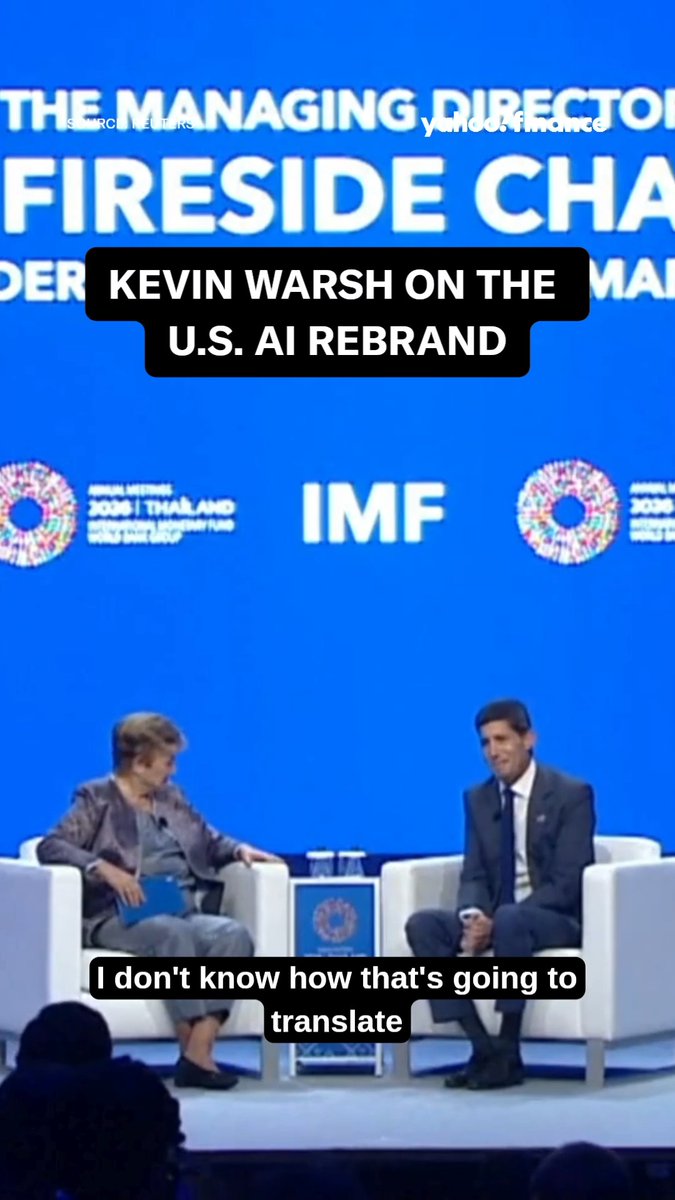
凯文·沃什在IMF的访谈中诊断准确却开错了药方。他承认投资激增并非偶然,政策至关重要,却未能看透特朗普“美国优先”政策正在构建摆脱长期停滞所需的微观基础。这种汉密尔顿式的策略,通过激励国内资本形成和AI技术结合,正在重构美国的生产力底座。
过去几十年,伯南克的“直升机撒钱”和克鲁格曼的财政刺激主导了政策思维。但在全球化背景下,单纯刺激需求无法替代本土制造和投资吸引力的提升。特朗普与贝森特推动的100%生产设施扣除政策,设定2031年截止日期,直接奖励国内资本投入。这是从需求侧管理向供给侧激励的根本性转向。
华尔街和央行官员普遍误判,源于其框架仍停留在总支出、就业和通胀总量上,忽视了底层激励结构的变化。霍尔和伍德福德的诺贝尔奖研究早已证明,企业对预期回报的反应塑造了宏观结果。格林斯潘曾在1996年顶住压力拒绝收紧,因为他看到了统计数字之外的生产力提升。沃什虽承认AI是中期的正向供给冲击,却在行动上背离了这一逻辑。
当前的核心CPI数据揭示了真实痛点:住房成本贡献了九月增幅的约五分之三。此时加息如同挥舞 blunt hammer(钝锤),不仅无助于解决石油引发的负增长冲击,反而提高了建筑融资成本,延缓了缓解租金压力的供给响应。货币政策正在误伤住房、小企业及债务再融资环节。
这是一场经济转型,而非机器过热。摆脱停滞应支持收益率曲线正常化,而非扼杀周期性经济活力。沃什看到了投资繁荣,却因固守需求管理教条而阻碍了其扩散。政策制定者需认清:现在的痛苦来自借贷成本对脆弱环节的即时冲击,而非经济过热的必然代价。
 1条评论 178浏览
1条评论
了解