

法国十年期国债收益率突破5%,隐性债务成本超美国
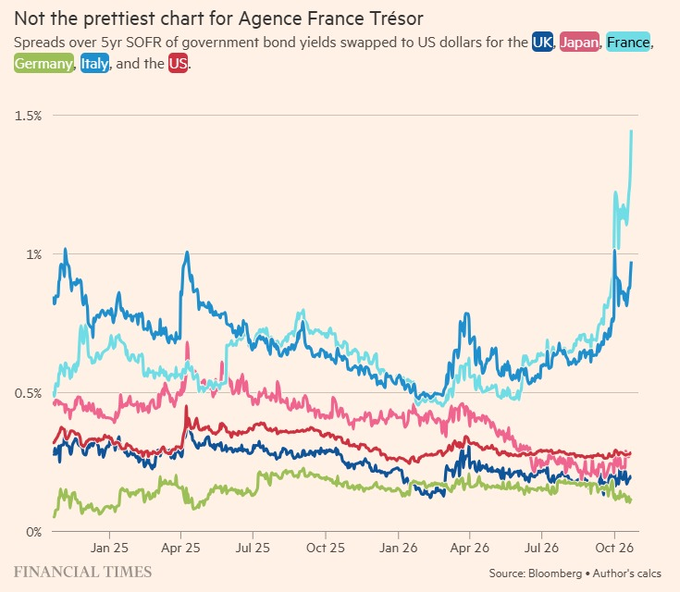
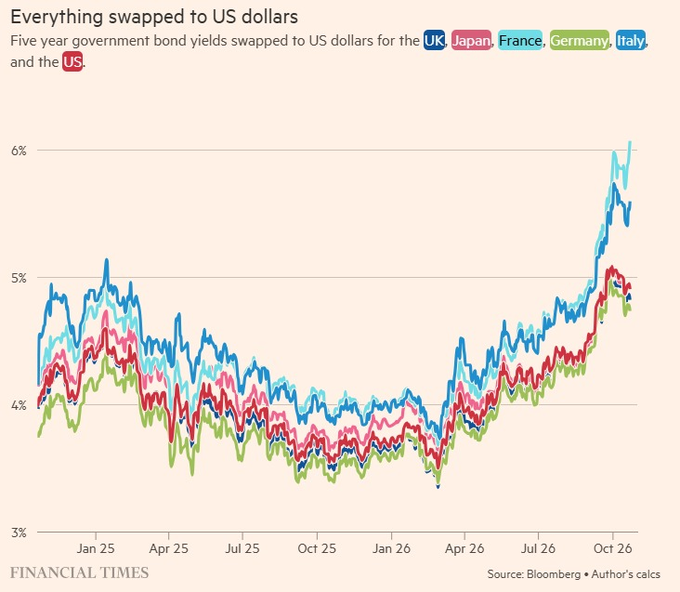
法国十年期国债收益率已突破5%,这一变化带来的后果可能远超市场当前预期。尽管法国远未陷入主权债务危机,但其与德国十年期国债的利差已徘徊在170个基点左右。更值得警惕的是,若通过交叉货币互换将五年期主权收益率转换为美元计价,剔除货币政策预期差异后,法国债务的合成收益率高于6%,而美国仅为5%。这并非法国实际借贷利率,却真实反映了投资者持有法债所要求的风险补偿显著恶化。
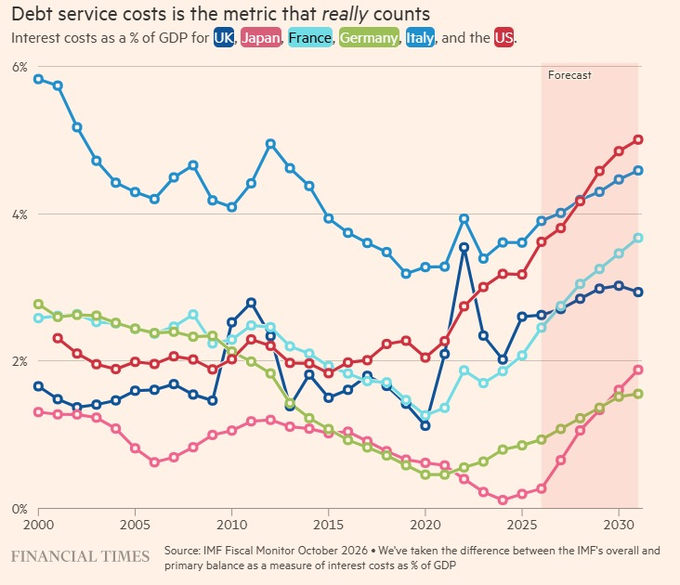
高利率对法国财政的冲击存在滞后性。得益于超过八年的平均债务期限,存量债务不会立即受到加息影响。但这只是延缓而非消除问题。预计法国政府利息支出将从2026年的626亿欧元升至2027年的729亿欧元。2027年计划净发行中长期债券3400亿欧元,若借贷成本持续高出100个基点,仅新发债券每年就将增加数十亿欧元的利息支出。长期高利率将从结构上削弱法国公共财政。
法国现状虽不同于2011-2012年欧债危机期间希腊数千基点的利差飙升,但无需经历“希腊式”崩盘,债务可持续性即可严重恶化。与美国不同,法国不独立掌控货币政策。有人寄望于经济恶化迫使欧洲央行行动,但无法保证法国特有的信心危机会触发整个欧元区的货币宽松。
在借贷成本高企、经济增长疲软且初级赤字持续的背景下,稳定公共债务需要财政调整,而这反过来又可能抑制增长,使财政整顿陷入两难。尽管法国目前仍能顺利发债并吸引投资者,但真正的风险在于:投资者以让财政轨迹日益难以维持的价格继续为法国融资,这种渐进式的财政信誉危机正在 entrenched(根深蒂固),且无需通过 spectacular(轰动性)的主权债务危机形式爆发。
 0条评论 340浏览
0条评论
暂无评论