

AI服务器产能受困电网瓶颈,Vera Rubin推迟至2027年
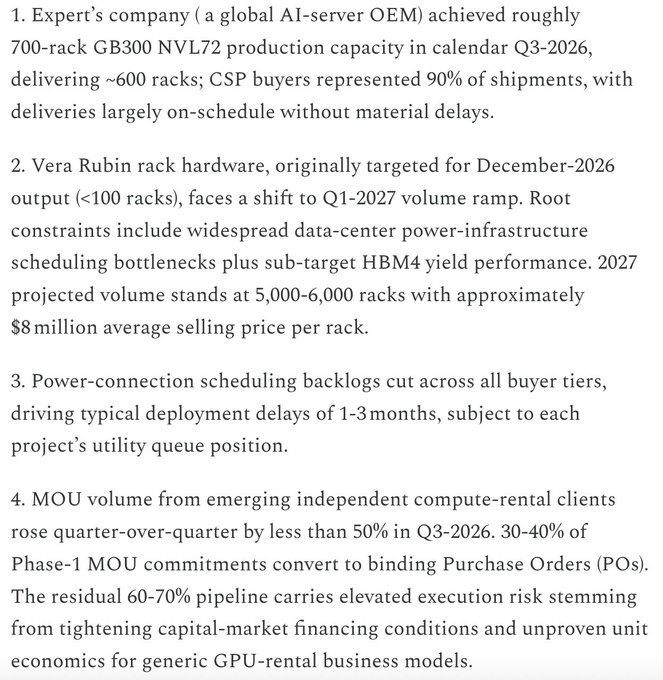
全球AI服务器OEM在2026年三季度展现出强劲交付能力,GB300 NVL72机架产能达到约700个,实际交付约600个,其中九成流向云服务提供商(CSP)。然而,下一代Vera Rubin架构因电网接入瓶颈及HBM4良率低迷,量产时间从原定的2026年底推迟至2027年一季度。预计2027年该架构目标产能为5000至6000个机架,平均售价高达800万美元。
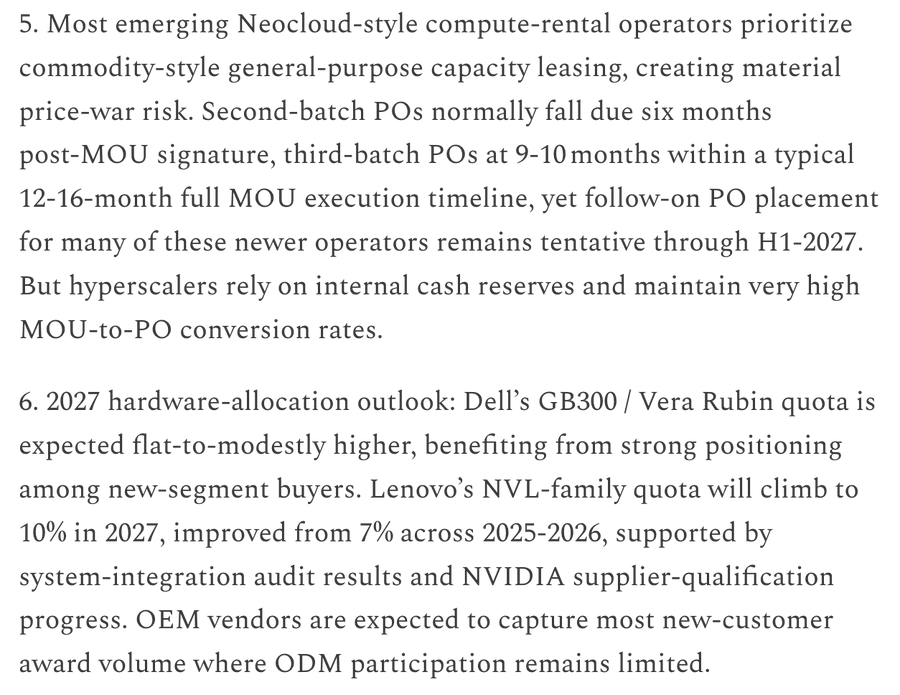
数据中心电网连接积压已成为行业普遍痛点,导致所有层级客户面临1至3个月的部署延迟。与此同时,新兴云服务商(Neocloud)的订单转化风险加剧。三季度算力租赁客户的意向书环比增长不足50%,且仅30%-40%转化为具有约束力的采购订单。融资收紧与单体经济模型疲软是主要阻碍,相比之下,自筹资金的大型 hyperscalers 仍保持较高的订单转化率。
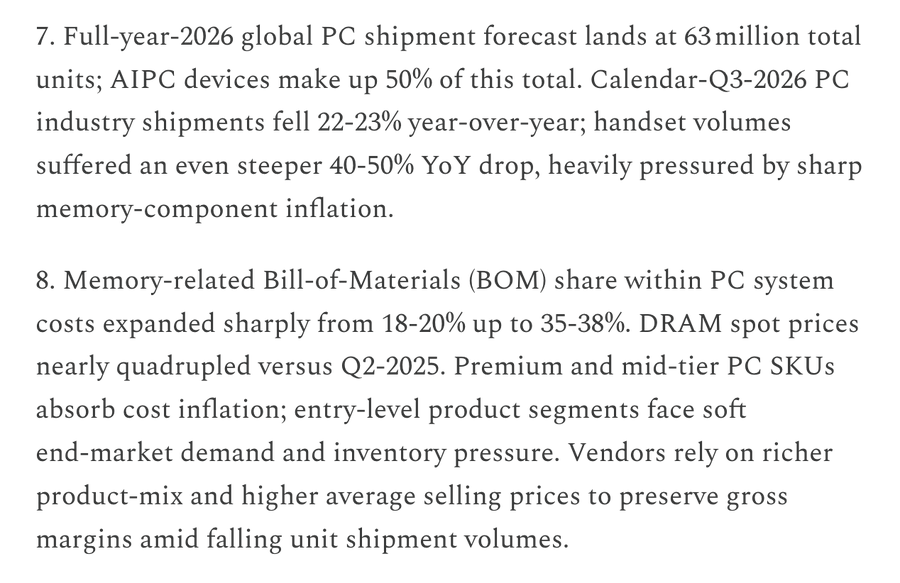
消费电子市场遭遇严峻寒冬。2026年三季度PC出货量同比下滑22%-23%,手机出货量更是暴跌40%-50%,主因是内存成本通胀。DRAM现货价格较2025年二季度翻了两番,使得内存在物料清单中的占比从18%-20%激增至35%-38%。厂商被迫通过提高平均售价和优化高端产品组合,来抵消入门级需求的疲软。
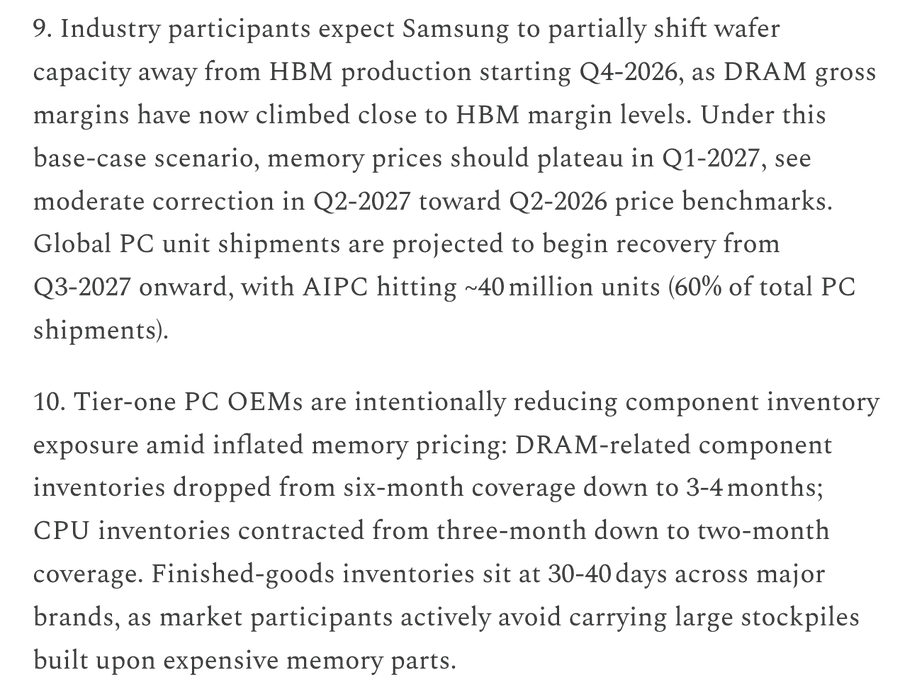
为规避高价库存风险,一线PC OEM采取激进的去库存策略。DRAM覆盖周期从6个月缩减至3-4个月,CPU覆盖周期降至2个月,成品库存控制在30-40天。供应链端出现转机,三星预计将在2026年四季度把部分HBM产能转回DRAM,届时两者利润率趋同。这一举措有望在2027年一季度稳住内存价格,并推动PC出货量在同年三季度复苏。
在服务器代工格局中,戴尔的GB300和Vera Rubin配额持平或微增,而联想凭借系统审计和英伟达认证,其NVL配额将从7%提升至10%。尽管短期面临电力和成本挑战,AI基础设施建设的长期需求依然由大型云巨头主导,新兴玩家则需在价格战与融资困境中寻找生存空间。
 0条评论 43浏览
0条评论
暂无评论