

鹰派声浪密集,12月加息概率飙至90%——9月23日国际金银市场观察
本文仅为基于公开信息的市场现象解读与金融知识科普,不构成任何投资建议。市场有风险,决策需谨慎。
一、隔夜行情回顾:鹰派预期强化,金银承压回落
周二(9月22日),贵金属市场在美联储官员密集鹰派讲话的打压下再度走弱。现货黄金收跌约0.2%,报4336.21美元/盎司;COMEX期金收低0.2%,报4376.40美元/盎司。现货白银基本持平,报66.04美元/盎司。
进入今日(9月23日)亚市早盘,金银出现技术性修复反弹。现货黄金自4330美元附近回升至4363美元一线,现货白银同步回升至67.4美元附近,双双收复了隔夜部分跌幅。但整体仍未脱离近期4330-4400美元的震荡区间。
隔夜走弱的核心驱动清晰而直接:
美元走强:美元指数延续上周美联储加息后的涨势,上周累计上涨逾1%,周二进一步小幅走高至100.41。美元走强直接抬高了非美投资者持有黄金的成本。
美联储官员“缄默期”结束后密集放鹰:圣路易斯联储主席穆萨莱姆、芝加哥联储主席古尔斯比、明尼阿波利斯联储主席卡什卡利三位地方联储主席在周一至周二相继发表强硬讲话,市场对后续加息的定价显著强化。
二、核心驱动因素深度拆解
(一)美联储:鹰派声浪密集,12月加息概率飙至90%
美联储9月以12票一致通过加息25个基点后,官员们不仅没有释放“任务完成”的信号,反而在缄默期结束后立即展开了密集的鹰派表态,这是压制金价最直接的力量。
三位联储主席的讲话构建了一套完整的鹰派逻辑框架:
穆萨莱姆(圣路易斯联储)的核心判断是——当前利率仍处于“宽松一侧”,即便经历了上周加息,政策仍可能在一定程度上刺激经济。他主张“较早通过渐进方式提高利率”,认为提前小幅收紧对经济的扰动更小,从而降低未来不得不大幅加息的可能性。他警告,若不进一步收紧,未来18个月通胀显著高于2%目标的可能性要高于回落至目标的可能性。
古尔斯比(芝加哥联储)则从理论层面打破了央行长期以来“看穿”供给冲击的惯例。他指出,供给冲击正变得“更频繁、打击更猛烈、持续更久”,一旦其对通胀的影响变得持续,“看穿”背后的逻辑便不再成立。他直言:“压低通胀的唯一办法就是加息,缩小供需之间的缺口”,并承认这意味着经济必须经历就业、工资和增长的下降。
卡什卡利(明尼阿波利斯联储)则将焦点放在通胀的扩散性上。他指出价格压力已“蔓延至经济的方方面面”,特别是服务业同样存在明显的通胀压力。当价格压力扩散至服务业等广泛领域时,意味着通胀预期可能正在脱锚,价格压力已具备内生持续性。
市场定价的回应:根据CME FedWatch工具,交易员目前认为美联储12月加息的概率高达90%。点阵图显示,18名官员中有16人预计年内至少还会再加息一次,2026年底利率中值预测升至4.1%,通胀回归2%目标被推迟至2029年。
对金价的核心含义:12月加息概率90%构成了当前金价上方最坚硬的“宏观天花板”。只要这一预期不松动,金价的每一次反弹都会遭遇系统性压制。
(二)地缘政治:伊朗释放缓和信号,油价跌至两周低点
地缘局势出现了自冲突爆发以来较为明确的边际缓和信号,这在一定程度上削弱了黄金的避险买盘。
伊朗释放“七天重开海峡”信号。受波斯湾供应前景改善影响,油价周二跌至两周低点。伊朗方面释出信号,可能在七天内重新开放霍尔木兹海峡,与此同时,沙特阿拉伯也准备恢复从延布港(Yanbu)出口原油。国际油价此前已连续四个交易日回落,布伦特原油向100美元/桶附近靠近,能源供应风险溢价明显降温。
特朗普联大发言:既强硬又留有余地。特朗普在第81届联合国大会一般性辩论上大篇幅聚焦中东政策。他为美以2月底联合对伊朗发动袭击进行辩护,称“可迅速摧毁伊朗”,但同时也表示不排除双方在11月美国国会中期选举后达成结束冲突协议的可能性,并称“伊朗没有道理不在选举后与美国达成协议”。
对金价的核心含义:地缘缓和(油价回落、海峡重开预期)削弱了避险买盘(利空),但油价回落也缓解了能源通胀压力,降低了美联储进一步加息的紧迫性(利多)。两股力量方向相反,净效应取决于市场如何权衡。从周二的盘面来看,利率逻辑暂时压过了地缘逻辑——金价在油价回落的同时仍然收跌。
(三)全球央行:美欧日同步紧缩,紧缩共振格局巩固
9月是全球货币政策“历史性同步收紧”的标志性月份:欧洲央行9月10日完成年内第二次加息,美联储9月17日时隔三年重启加息,日本央行9月18日将政策利率上调至1.25%,创31年来最高水平。香港金管局同步加息25个基点,沙特、阿联酋、卡塔尔等中东多国央行亦跟进。
全球主要央行同步收紧货币政策的格局进一步巩固,对无息资产黄金形成系统性、持续性的宏观压制。市场开始计入在持续通胀背景下新一轮加息周期的可能性,这进一步限制了黄金作为无收益资产的吸引力。
(四)财政端与货币端的深层博弈
当前美国政策框架内存在一个值得关注的深层矛盾:美联储要压制通胀,需要抬高资金成本;财政部要减轻债务压力,希望利率尽可能低。财政部长贝森特在美联储加息前后均表达了对高利率加重联邦债务负担的担忧,而沃什则明确表示“通胀太高,而且已经持续太久”,政策决定基于经济数据而非外部政治压力。
这种货币端与财政端目标的不一致,本身就会造成市场预期摇摆。当市场发现美国的政策选择并非完全由通胀决定,而是受到债务和政治因素影响时,美元资产的定价逻辑也会变得更加复杂——这在中长期维度上,反而可能成为黄金的隐性支撑。
三、市场关注的价格区域
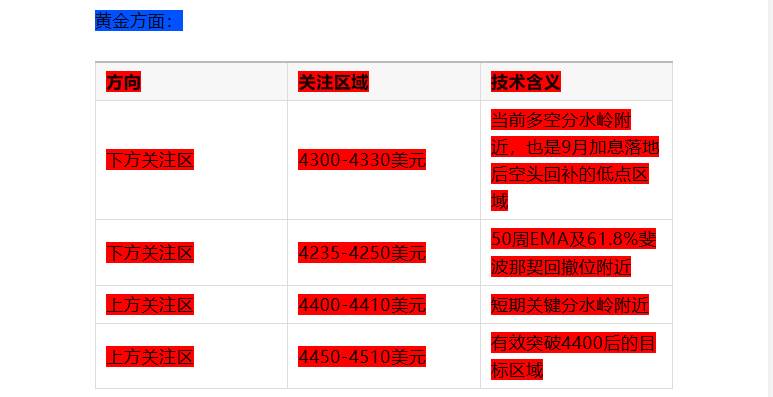
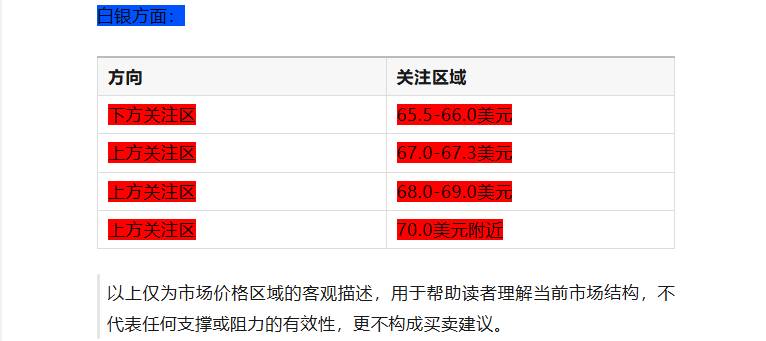
以下是根据近期走势,市场参与者普遍关注的价格区间,仅供了解市场结构,不构成任何操作参考:
以上仅为市场价格区域的客观描述,用于帮助读者理解当前市场结构,不代表任何支撑或阻力的有效性,更不构成买卖建议。
四、机构观点汇总
以下为部分机构公开观点的客观汇总,仅供参考,不构成任何投资建议:
五矿期货:建议短期保持观望,沪金主力合约参考运行区间900-960元/克,沪银主力合约参考运行区间15500-16500元/千克。(注:该观点包含具体参考区间,仅作为机构公开分析引用,不代表本号认同或建议。)
中信期货:指出白银同时受到实际利率、美元和全球制造业需求影响,在货币政策缺乏新增强信号时,其相对表现将更多取决于工业需求预期以及实物端变化。
瑞银:预计白银将在2026年12月升至每盎司70美元,2027年3月和6月升至75美元,2027年9月达到80美元。(注:该预测为机构公开观点,不构成任何投资建议。)
以上机构观点仅为公开信息汇总,不代表必然发生,也不构成任何投资建议。机构目标价和操作建议基于其自身分析框架,投资者应独立判断。
五、知识科普:美联储官员讲话为何能影响金价?
近期美联储官员密集发表鹰派讲话,金价随之承压。今天我们来聊聊:为什么几位联储主席的讲话,就能对黄金市场产生如此明显的影响?
传导逻辑如下:
美联储官员讲话 → 市场从中寻找未来利率路径的线索
鹰派讲话 → 市场预期加息概率上升
加息预期上升 → 美元走强、美债收益率上升
美元走强、收益率上升 → 持有黄金的机会成本增加
机会成本增加 → 资金可能从黄金流向生息资产 → 金价承压
为什么市场如此关注官员讲话?
美联储的利率决策并非由主席一人决定,而是由FOMC(联邦公开市场委员会)投票决定。因此,每一位拥有投票权的官员表态,都可能影响最终的政策结果。当多位官员集中释放同一方向的信号时,市场会将其解读为政策共识正在形成,从而迅速调整定价。
但需要注意:
官员讲话的影响并非线性。市场会综合评估讲话内容与当前经济数据是否一致。如果后续数据与官员表态出现矛盾,市场预期也可能再次摇摆。此外,地缘冲突、央行购金、财政风险等因素也会同时作用于金价。当多空因素交织时,金价就容易出现震荡或剧烈波动。
理解这个框架,有助于投资者更理性地看待美联储官员讲话期间的市场波动。
六、风险提示与声明
当前市场环境下,以下几点值得所有市场参与者关注:
12月加息概率已飙至90%:这是当前金价面临的最大压制力量。本周至少还有10位美联储和地方联储高管将发表讲话,任何进一步强化加息预期的表态都可能引发金价短线回调。
伊朗“七天重开海峡”信号的验证期:若这一信号被证实(海峡实质性恢复通航),油价可能进一步回落,能源通胀压力缓解,对金价形成阶段性利空;若信号被证伪或推迟,地缘溢价可能重新计入。
4300-4330美元是市场关注的中期参考区域:只要该区域守住,金价就具备震荡修复的技术条件;若有效跌破,则可能进一步测试4235-4250美元区域。但以上仅为市场结构描述,不构成任何操作建议。
机构中长期观点仍偏多:黄金ETF持仓持续增加,显示机构层面的中长期配置需求仍在。去美元化、央行购金、财政信用等中长期逻辑并未因短期加息而改变。但机构观点不代表未来,也不应作为投资决策的唯一依据。
全球央行同步紧缩:美欧日三大央行同步收紧货币政策,全球利率中枢上移,对无息资产黄金形成系统性压制。这一宏观背景短期内难以逆转。
历史经验不代表未来:任何基于历史数据或统计规律的分析,均不构成对未来走势的确定性判断。
风险承受能力提示:贵金属价格波动剧烈,投资者应根据自身风险承受能力,合理控制风险敞口,避免在关键事件前后盲目操作。
重要声明:
本文所有内容均基于公开信息整理,仅为市场现象解读与金融知识科普,不构成任何投资建议。文中提及的任何价格区域、市场观点、情景推演、机构预测均为客观陈述或知识分享,不代表对未来的预测,更不构成买卖建议。金融市场存在较大风险,黄金、白银等贵金属投资价格波动剧烈,可能不适合所有投资者。请广大读者结合自身风险承受能力,独立做出投资决策。市场有风险,入市需谨慎。
 0条评论 348浏览
0条评论
暂无评论