

CPI数据今晚揭晓,市场屏息以待——10月14日市场观察。
一、盘面回顾:金银弱势整理,等待CPI指引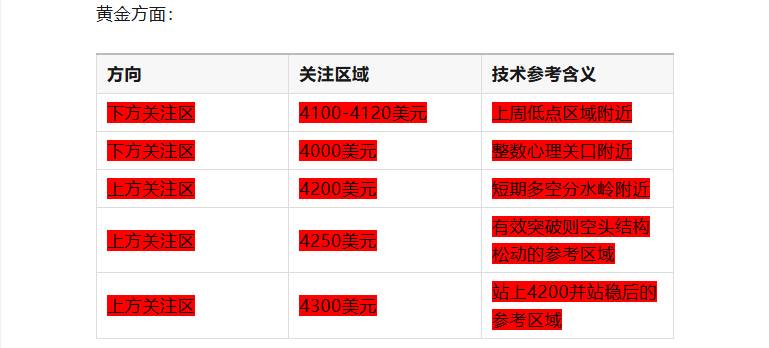
周一(10月13日),贵金属市场延续弱势震荡格局。现货黄金全天在4150-4180美元区间内窄幅波动,未能有效站上4200美元关口;现货白银同步在59.0-60.5美元区间内整理,反弹力度明显弱于黄金。
进入今日(10月14日)亚市早盘,现货黄金交投于4162美元附近,现货白银在59.16美元附近运行。金银整体仍处于近期震荡区间的中枢偏下位置,市场正屏息等待今晚美国9月CPI数据的最终指引。
二、核心驱动因素深度拆解
(一)美联储:哈马克再放鹰,12月加息概率逼近88%
北京时间10月13日凌晨,克利夫兰联储主席哈马克在“全美商业经济协会”年会上发表了鹰派讲话,核心信号明确:美国利率需要进一步上调,以将通胀拉回2%的目标水平。她倾向于幅度更小、频率更高的加息路径,认为当前政策的限制性还不够,通胀回归速度过慢,高通胀风险仍在上升。她特别警示通胀预期已出现“早期预警信号”,通胀压力正从人工智能领域扩散开来。
市场预计美联储10月会议按兵不动概率超过78%,但12月今年最后一次会议加息概率已接近88%。美联储理事沃勒此前表示仍需进一步加息,但不必在连续会议上实施,暗示10月或将按兵不动。
对金价的核心含义:10月按兵不动是短期利多,但12月加息概率高企意味着宏观“天花板”只是从10月后移到了12月,并未消失。哈马克“幅度更小、频率更高”的加息路径暗示,一旦12月重启加息,后续可能还有更多次。
(二)地缘政治:美伊谈判“部分接受”,但核心分歧未解
美伊谈判出现了自冲突爆发以来最明确的边际进展。伊朗最高国家安全委员会秘书雷扎伊10月11日表示,美国已接受伊朗就重新开放霍尔木兹海峡所提出的部分条件,但就伊朗提出的其他条件,目前情况尚不明朗,伊朗认为美方的回应并不足够。伊朗外交部发言人巴加埃12日表示,伊朗正在审议美方针对伊方立场提出的最新意见,审议结束后将立即向调解方传达其看法。
伊朗提出的七项条件包括:美国海军解除封锁、结束各条战线战争、解冻伊朗资产等。伊朗强调,恢复正常状态和开放霍尔木兹海峡,完全取决于美国恢复其此前的承诺。与此同时,伊朗方面表示已为任何情景做好准备,“既为外交做好准备,也为战争和保卫国家做好准备”。
对金价的核心含义:谈判在推进(利空地缘溢价),但核心分歧未解(提供底部支撑)。地缘因素当前更多扮演“扰动项”而非“方向性变量”,市场焦点完全集中在今晚的CPI数据上。
(三)今晚核心变量:美国9月CPI数据
这是10月底美联储议息会议前最关键的变量。市场预期如下:
整体CPI环比:预计上涨0.6%,创近五个月最大增幅;同比预期从3.4%升至3.6%。
核心CPI环比:预计上涨0.2%,低于8月的0.3%;同比预期从2.4%升至2.5%。
三菱日联前瞻指出,整体通胀年率上升只是“烟雾弹”,10月加息与否还得看核心通胀。若核心CPI环比达到0.3%或以上,将打乱美联储10月暂停加息的计划,12月加息概率可能进一步攀升。
(四)美元与美债:从高位回落,但绝对水平仍高
美元指数周一上涨0.33%至102.57,续创2025年4月以来新高,但周二亚市早盘回落至102.39附近。10年期美债收益率周一收于5.238%,周二回落约5个基点至5.192%。
美元指数从18个月高点回落,主要受法国国债收益率急跌带动美债买盘涌入影响,但整体仍处于高位。美元走强与长端美债收益率高企,是压制贵金属估值压力的核心力量。
(五)资金面:央行购金持续托底,但美银提示下行风险
央行购金是当前黄金市场最坚实的底部支撑。中国央行9月末黄金储备为7747万盎司,环比增加74万盎司(约23.02吨),连续第23个月增持,且单月增幅创本轮购金周期以来新高。俄罗斯财政部宣布将于10月7日至11月6日将外汇和黄金购买量提高至9月的五倍。
但美国银行在最新贵金属研究报告中提示风险:黄金未来三个月4000美元关口将面临多重抛售压力测试——实物现货黄金需求疲弱、黄金ETF买盘难以独撑行情,甚至全球部分央行还可能重启售金。美银预计金价未来三个月左右难以像现在这样继续维系在4000美元关键点位上方震荡。
三、机构观点汇总
以下为部分机构公开观点的客观汇总,仅供参考,不构成任何投资建议:
国信期货:美元走强是核心压制力量,持续抬升贵金属估值压力。美联储官员哈马克表态未来仍可能加息,短期贵金属震荡偏弱。
中信期货:在美元偏强和油价上涨影响下,贵金属弱势调整。
格林期货:金银短线或震荡,关注中东局势变化。
三菱日联:整体通胀年率上升只是“烟雾弹”,10月加息与否还得看核心通胀。若核心CPI环比达到0.3%或以上,将打乱美联储10月暂停加息的计划。
美国银行:黄金未来三个月4000美元关口将面临多重抛售压力测试,实物需求疲弱、ETF买盘难以独撑,甚至部分央行可能重启售金。这是当前主流机构中最悲观的判断之一。
以上机构观点仅为公开信息汇总,不代表必然发生,也不构成任何投资建议。
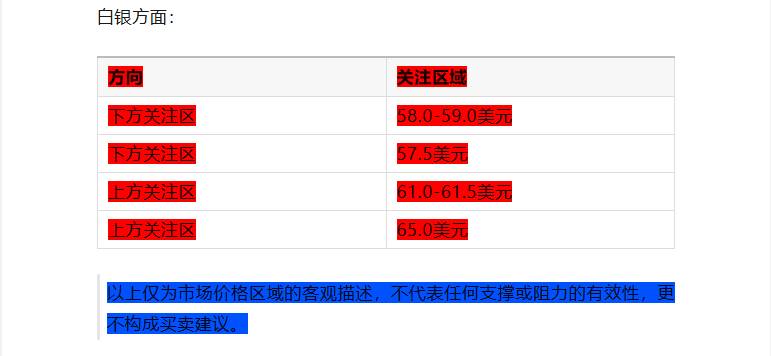
四、市场关注的价格区域
以下是根据近期走势,市场参与者普遍关注的价格区间,仅供了解市场结构,不构成任何操作参考:
五、知识科普:为什么“核心CPI”比“整体CPI”更受市场关注?
今晚美国9月CPI数据即将公布。市场预期整体CPI同比将升至3.6%,但分析师普遍认为“整体通胀年率上升只是烟雾弹,关键要看核心CPI”。今天我们来聊聊:为什么核心CPI比整体CPI更受市场关注?
首先,理解两者的区别:
整体CPI:包含所有商品和服务的价格变化,包括食品和能源。
核心CPI:剔除波动较大的食品和能源价格,只保留其他商品和服务的价格变化。
为什么核心CPI更重要?
食品和能源价格波动太大:油价可能因一场地缘冲突单日暴涨10%,也可能因停火消息单日暴跌。这种波动不代表通胀的长期趋势。
核心CPI更能反映“内生通胀” :如果剔除食品和能源后,价格仍在持续上涨,说明通胀压力已经扩散到经济的方方面面,而非仅仅是外部冲击。
美联储更关注核心通胀:美联储制定货币政策时,更看重核心通胀的走势,因为它是判断通胀是否“根深蒂固”的关键指标。
今晚数据的关键看点:
若核心CPI环比达到0.3%或以上,说明通胀压力仍然顽固,可能打乱美联储10月暂停加息的计划。
若核心CPI环比仅为0.2%或更低,说明通胀压力有所缓解,可能强化10月按兵不动的预期。
对投资者的启示:分析通胀数据对金价的影响时,不能只看整体数据的高低,还要关注核心数据的走势。理解“整体”与“核心”的差异,有助于更准确地评估数据对市场预期的影响。
六、风险提示与声明
当前市场环境下,以下几点值得所有市场参与者关注:
今晚CPI是最大变量:市场预期核心CPI环比0.2%,但克利夫兰联储的Nowcast模型预测整体CPI环比高达0.53%。若核心CPI环比达到0.3%或以上,将打乱美联储10月暂停加息的计划,12月加息概率可能进一步攀升。数据公布前后市场波动通常加大,投资者应提前做好风险管理。
12月加息概率已接近88%:哈马克明确表示“当前政策的限制性还不够”,倾向于“幅度更小、频率更高”的加息路径,暗示一旦重启加息,后续可能还有更多次。加息预期并未消退,只是从10月后移到了12月。
美伊谈判“部分接受”但核心分歧未解:美国已接受部分条件,但伊朗认为回应“不够充分”。谈判取得实质性突破或破裂,都可能引发金价短线剧烈波动。
美国银行提示4000美元关口下行风险:美银认为实物需求疲弱、ETF买盘难以独撑,甚至部分央行可能重启售金。这是当前主流机构中最悲观的判断之一,投资者应关注这一风险提示。
机构中长期观点仍偏多:中国央行连续23个月增持、俄罗斯购金量提高至五倍,全球央行购金趋势为金价构筑坚实底部。但机构观点不代表未来,也不应作为投资决策的唯一依据。
历史经验不代表未来:任何基于历史数据或统计规律的分析,均不构成对未来走势的确定性判断。
风险承受能力提示:贵金属价格波动剧烈,投资者应根据自身风险承受能力,合理控制风险敞口,避免在关键事件前后盲目操作。
重要声明:
本文所有内容均基于公开信息整理,仅为市场现象解读与金融知识科普,不构成任何投资建议。文中提及的任何价格区域、市场观点、情景推演、机构预测均为客观陈述或知识分享,不代表对未来的预测,更不构成买卖建议。金融市场存在较大风险,黄金、白银等贵金属投资价格波动剧烈,可能不适合所有投资者。请广大读者结合自身风险承受能力,独立做出投资决策。市场有风险,入市需谨慎。
 0条评论 294浏览
0条评论
暂无评论