
关键防线失守,金银遭遇重挫——10月23日市场观察。
一、盘面回顾:关键防线失守,金银遭遇重挫
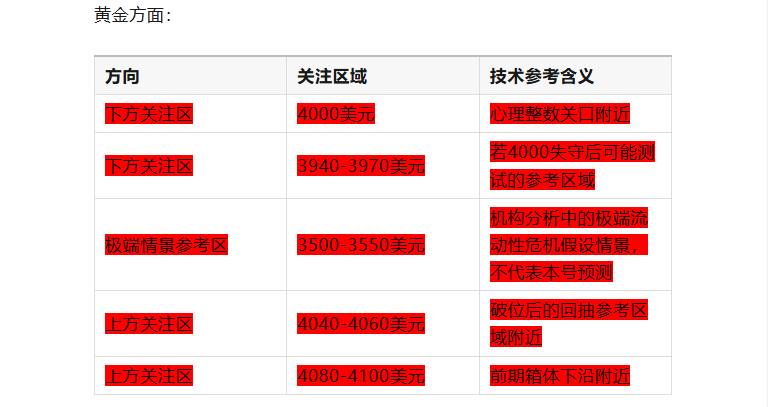
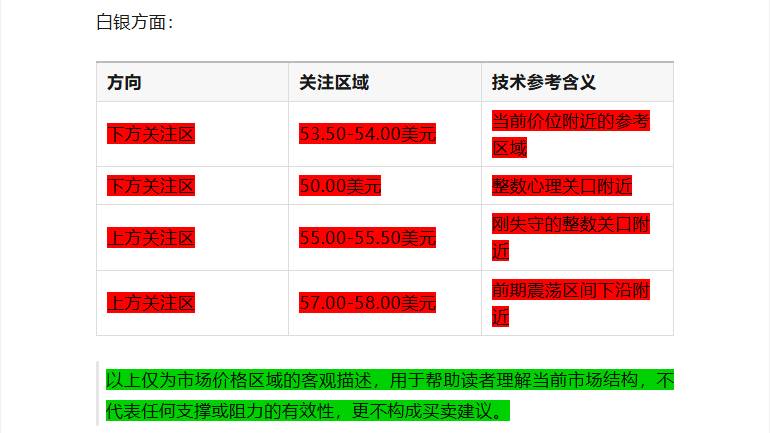
周四(10月22日),贵金属市场遭遇全面抛售,此前持续多日的箱体震荡格局被打破。现货黄金自亚洲时段起持续走低,美盘尾段最低触及4020.98美元,最终收于4024.12美元/盎司,4000美元心理关口已岌岌可危。现货白银跌势更为惨烈,单日暴跌6%,一度跌至54.47美元/盎司,跌破55美元整数关口。
进入今日(10月23日)亚市早盘,现货黄金在4012美元附近弱势整理,现货白银在54.06美元附近运行,金银均处于本轮调整以来的低位区域。
此轮暴跌的核心特征在于“避险资产失灵”:中东局势升级、AI股票遭抛售、美股重挫,传统避险逻辑本应利多黄金,但金银却跟随风险资产一同下跌。这背后是流动性冲击与宏观叙事切换的共同作用。
二、核心驱动因素深度拆解
(一)美联储与利率:美债收益率罕见暴跌,但黄金未获避险买盘
这是昨夜最值得关注的异常信号。随着AI融资担忧引发美股科技股暴跌,投资者纷纷涌向美债寻求避险,10年期美债收益率一度狂泻19.3个基点至4.952%,创2023年3月硅谷银行危机爆发以来的最大单日跌幅。PGIM全球债券主管指出,这种级别的波动“是平时的三倍”。
为何美债大涨、收益率暴跌,黄金却没有获得避险买盘?核心原因在于市场逻辑的切换。美债收益率暴跌并非源于对经济衰退的担忧,而是源于AI交易过热后的集中平仓与流动性挤兑。投资者抛售包括黄金在内的一切可变现资产,以弥补科技股上的亏损或满足保证金要求。Mackenzie Investments策略师明确指出,市场主线已切换为对“AI赛道过热与过度透支”的担忧,资金正从股市大举撤出,调仓至美债及固定收益板块。在这种流动性冲击中,黄金作为高流动性资产反而成为被抛售的对象。
同时,美债收益率的暴跌可能令美联储后续的加息空间被压缩,但这一利多尚未被市场定价,当前主导金价的是流动性挤兑的短期冲击。
(二)地缘政治:伊朗单日袭击7艘船只,但油价传导仍压制金价
中东局势出现了自冲突爆发以来较激烈的单日升级。伊朗伊斯兰革命卫队海军22日声明称,在波斯湾发现4艘“违规”船只运输石油,随后将其打击并起火;另有3艘“违规”船只21日晚在霍尔木兹海峡以西海域触雷起火——单日共7艘船遇袭,为今年2月美伊开战以来该水道单日较多船只事故。伊朗警告,如果美国继续让船只通过“非法且布有水雷的航道”,对抗范围将扩大到美军在该地区的基地。此外,有报道称美以军方已制定具体计划,准备在美国中期选举结束后重新对伊朗发动打击。
但地缘升级并未能提振金价,原因在于“油价→通胀→加息”的传导链条。冲突升级推高油价,加剧通胀担忧,强化了市场对美欧日进一步加息的押注,金价反弹空间因此受到限制。中信期货明确指出,能源通胀风险及加息预期尚未明显消退,金价反弹空间仍受限制。地缘因素在当前环境下仍是“反向传导器”而非“正向催化剂”。
(三)股市与流动性:科技股下跌引发跨资产抛售
美股昨夜遭遇“黑色星期四”。纳斯达克100指数重挫1.8%-2.6%,费城半导体指数暴跌6.72%,标普500指数跌超1%。下跌由两重因素驱动:一是中东局势升级推升避险情绪并扰动能源供应预期;二是投资者对AI交易可持续性的质疑再起,压制科技股估值。
这一股市动荡对黄金的传导是负面的:科技股暴跌引发的流动性压力,迫使部分投资者抛售黄金以补充保证金或调整仓位。黄金与风险资产同步下跌,恰恰说明当前市场处于“现金为王”的流动性收缩阶段。
(四)央行购金:长期底部逻辑未变,但短期无法对冲抛压
高盛本周发布的报告为黄金的长期底部提供了有力支撑:全球央行8月购金量达到79吨,是2022年俄乌冲突爆发前月均17吨的四倍多;经季节性调整后的近三个月月均购金量达85吨。中国是明确可识别的较大买家,8月购金约25吨。高盛指出,各国降低对G7储备货币依赖、推动外汇储备多元化的动机预计将持续存在。
但这一结构性买盘属于“慢变量”,在当前由流动性和利率预期主导的短期冲击中,无法对冲即时的抛售压力。同时,俄罗斯央行9月进一步减持20万盎司黄金,储备降至2019年底以来最低,也从边际上削弱了央行购金的托底叙事。
三、机构观点汇总
以下为部分机构公开观点的客观汇总,仅供参考,不构成任何投资建议:
高盛:全球央行8月购金79吨,近三个月季调后月均85吨;各国推动外汇储备多元化的动机预计将持续存在。
摩根士丹利:分析师Gower认为4000美元附近有强劲底部支撑。(注:该判断为机构公开观点,不代表必然发生。)
EFSG技术分析:金价有机会跌破4000关口,测试3940一带。(注:该判断为机构公开技术分析,不构成任何操作建议。)
Mitrade:极端系统性流动性危机情景下,3500-3550美元区域为参考目标区。(注:该情景为机构分析中的假设情景,不代表本号预测。)
中信期货:能源通胀风险及加息预期尚未明显消退,金价反弹空间仍受限制。
PGIM:美债收益率单日波动幅度“是平时的三倍”。
Mackenzie Investments:市场主线已切换为对“AI赛道过热与过度透支”的担忧,资金正从股市调仓至美债及固定收益板块。
以上机构观点仅为公开信息汇总,不代表必然发生,也不构成任何投资建议。机构预测和判断基于其自身分析框架,投资者应独立判断。
四、市场关注的价格区域
以下是根据近期走势,市场参与者普遍关注的价格区间,仅供了解市场结构,不构成任何操作参考。
五、今日关注要点
以下为今日市场关注的重要数据(仅为事件提示,不构成任何操作建议):
美国10月Markit服务业与制造业PMI初值
美国10月密歇根大学消费者信心指数终值
在流动性冲击的背景下,这些数据可能引发短线波动,但当前市场关注的主线仍是AI交易平仓引发的跨资产流动性压力。
六、知识科普:为什么美债收益率暴跌,黄金却没有获得避险买盘?
昨夜出现了一个值得关注的异常现象:10年期美债收益率单日暴跌19.3个基点,按传统逻辑,利率下降应利好黄金,但黄金却跟随风险资产一同下跌。今天我们来聊聊:为什么“避险资产”也会失灵?
传统逻辑是:
股市下跌 → 避险情绪升温
资金流入美债和黄金 → 美债收益率下降、金价上涨
但昨夜的实际传导是:
AI科技股暴跌 → 部分投资者出现较大亏损或保证金压力
投资者需要现金来补充保证金或调整仓位 → 抛售一切可变现资产
黄金流动性好、容易卖出 → 反而成为被抛售的对象
资金涌向美债 → 美债收益率暴跌,但黄金未获买盘
这就是“流动性挤兑”与“避险买盘”的区别:
避险买盘:投资者主动配置黄金以对冲风险,通常利多金价。
流动性挤兑:投资者被迫卖出资产换取现金,黄金可能因流动性好而被抛售,短期与风险资产同步下跌。
对投资者的启示:黄金并非在任何市场环境下都上涨。当市场进入“现金为王”的流动性收缩阶段时,黄金也可能被抛售。理解“避险买盘”与“流动性挤兑”的区别,有助于更理性地看待极端行情中的资产表现,而不是简单套用“乱世买黄金”的线性逻辑。
七、风险提示与声明
当前市场环境下,以下几点值得所有市场参与者关注:
4000美元是当前重要的心理与技术参考关口:有机构认为该区域有较强支撑,也有机构技术分析认为存在跌破并测试3940一带的可能。若4000被有效跌破,可能触发新一轮程序化止损,打开至更低区域的空间。但以上仅为市场结构描述和机构观点,不构成任何操作建议。
流动性挤兑是当前较难预测的风险:美债收益率单日暴跌19个基点,上一次出现类似幅度是在2023年硅谷银行危机爆发时。这种级别的市场震荡意味着流动性极度脆弱,黄金可能在“现金为王”的恐慌中继续被抛售,与基本面逻辑暂时脱钩。
地缘升级的“反向传导”仍在持续:伊朗单日袭击7艘船只,美以计划在中期选举后重新打击,但油价上涨强化加息预期,反而压制金价。地缘冲突不改变当前的下行趋势,反而可能通过通胀渠道加剧宏观压力。
央行购金的长期托底逻辑未变,但短期无法对抗流动性冲击:高盛数据显示全球央行月均购金达85吨,是历史常态的四倍多。这一结构性买盘决定了黄金的长期底部不会无限下移,但在当前的流动性挤兑中,其托底效果暂时失效。用长期逻辑在当前破位下跌中盲目抄底,风险较高。
机构观点存在分歧:有机构认为4000美元附近有强劲支撑,也有机构技术分析认为可能跌破并测试3940一带。机构观点不代表未来,也不应作为投资决策的唯一依据。
历史经验不代表未来:任何基于历史数据或统计规律的分析,均不构成对未来走势的确定性判断。
风险承受能力提示:贵金属价格波动剧烈,投资者应根据自身风险承受能力,合理控制风险敞口。市场分析人士提醒,在技术面破位与流动性冲击叠加的窗口,盲目抄底和重仓操作风险较高,应优先做好风险管理。
重要声明:
本文所有内容均基于公开信息整理,仅为市场现象解读与金融知识科普,不构成任何投资建议。文中提及的任何价格区域、市场观点、情景推演、机构预测均为客观陈述或知识分享,不代表对未来的预测,更不构成买卖建议。金融市场存在较大风险,黄金、白银等贵金属投资价格波动剧烈,可能不适合所有投资者。请广大读者结合自身风险承受能力,独立做出投资决策。市场有风险,入市需谨慎。
 0条评论 273浏览
0条评论
暂无评论