
强劲非农浇灭反弹气焰,市场重回震荡中枢——11月9日市场观察。
一、盘面回顾:强劲非农浇灭反弹气焰,重回震荡中枢
上周五(11月6日),贵金属市场在超预期的10月非农数据打压下,回吐了周内大部分反弹涨幅。现货黄金从周内高点4150美元附近回落,最终收于4061美元/盎司附近;现货白银收于51.75美元/盎司附近。尽管全周COMEX黄金仍录得约5%的涨幅,COMEX白银上涨约5.76%,但周五的单日回落清晰地表明:由政治事件驱动的乐观情绪,已被强劲的经济数据重新拉回现实。
今日(11月9日)亚市早盘,金银在周五收盘价附近窄幅整理。盘面的核心特征是:黄金在4000-4150美元的宽幅区间内维持震荡,而白银在50-52美元区域反复争夺,市场正在重新评估“强就业+高利率”组合对无息资产的持续压制。
二、核心驱动因素深度拆解
(一)非农“爆表”:12月加息预期重燃,构成最直接的短期压制
上周五公布的10月非农就业报告是扭转短期情绪的关键变量。新增就业16.5万人,是市场预期6.5万人的两倍有余;9月数据由2.9万人大幅上修至6.0万,8-9月合计上修8.4万人;失业率从4.2%降至4.1%;平均时薪同比上涨3.1%,高于预期的2.9%。这份数据全面驳斥了“劳动力市场正在快速降温”的叙事。
数据公布后,市场对美联储12月加息的定价急剧升温。12月加息25个基点的概率从数据公布前的约67%升至近77%-81.5%。强劲的就业和薪资增长,为美联储在年底前继续收紧政策提供了最直接的数据背书,也构成了金价上方较坚硬的宏观压制。
(二)美联储:官员鹰派表态与政策僵局预期,共同塑造复杂图景
美联储官员在数据公布前后的表态,进一步强化了紧缩预期。哈马克表示货币政策需要转向限制性立场,倾向于进行频繁、小幅度的利率调整;巴尔金认为逐步加息仍然合理,预计通胀不会加速,但目前也看不出会回落;戴利则表示如有需要准备进一步加息。这些表态与强劲的数据相互印证,使得“12月加息”从一个概率事件向基准情景靠拢。
然而,中期选举带来的“政治僵局”预期,构成了一个反向的、远期的变量。民主党掌控参众两院后,特朗普的财政扩张空间受到制约,美债供给压力有望边际缓和,这在中长期维度上有利于压低长端收益率。但这一逻辑要到明年1月新国会就职后才可能实质推进,短期内无法对抗由12月加息预期主导的利率逻辑。
(三)地缘政治:“缓和预期”与“实质僵局”并存,油价方向仍不确定
中东局势呈现出高度矛盾的状态。缓和端:民主党胜选后,市场一度押注美国对伊政策将受国会更多制约,特朗普也表示“没有立即打击伊朗的计划”,油价因此大幅回落,WTI一度跌破90美元。升级端:伊朗方面持续在霍尔木兹海峡袭击油轮,一艘违规油轮触雷起火,伊朗海军强调海峡对“未经协调的违规船只”关闭。同时,美伊谈判在制裁解除顺序等核心问题上仍无实质性突破。
净效应判断:油价回落缓解了通胀担忧,是上周金价能够反弹的重要支撑之一。但油价下行的可持续性存疑——缓和更多是“预期发酵”而非“实质推进”。若霍尔木兹局势再度升级推高油价,通胀预期将重新升温,进而强化加息逻辑,对金价形成新一轮压制。
(四)结构性支撑:央行购金与ETF流入构筑底部,但“慢变量”难敌短期宏观逆风
中长期的结构性买盘依然坚实。世界黄金协会数据显示,2026年三季度全球央行净购金321吨,同比增长42%,创2024年末以来单季新高;年初至今累计购金675吨。中国央行三季度增持63吨,连续八个季度净增持。同期全球黄金ETF净流入约211吨,总持仓升至4256吨的历史新高。
但必须清醒认识其性质:央行购金和ETF流入是战略性、慢变量的配置行为,其作用在于为金价提供长期底部支撑,而非驱动短期价格方向。在当前由“12月加息预期”和“流动性冲击”主导的短期定价环境中,这些结构性买盘无法对冲即时的宏观抛压。
(五)技术面:黄金宽幅震荡,白银弱势格局未改
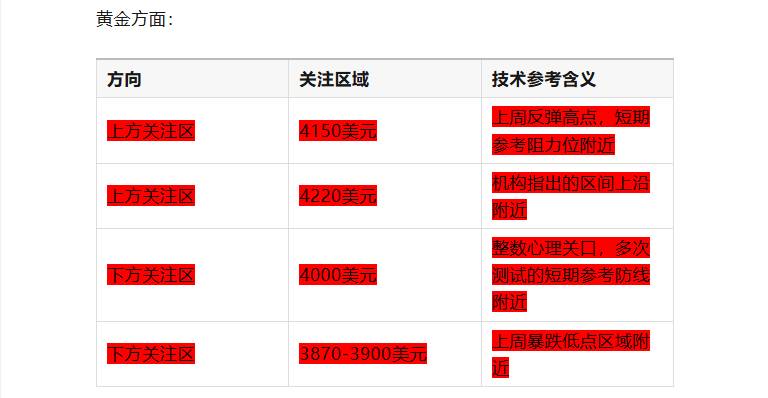
黄金:金价在4000-4150美元区间内宽幅震荡。上方4150美元是上周反弹高点,也是短期强阻力;下方4000美元整数关口经过多次测试,暂时构成支撑。日线均线系统仍呈空头排列,价格运行在主要均线下方,中期结构尚未转多。机构指出,黄金反弹的延续性需要资金持续入场配合,若能形成增仓上涨,或有望看向4220美元附近的区间上沿,但上周下行空间已被打开,仍需警惕价格快速下行。
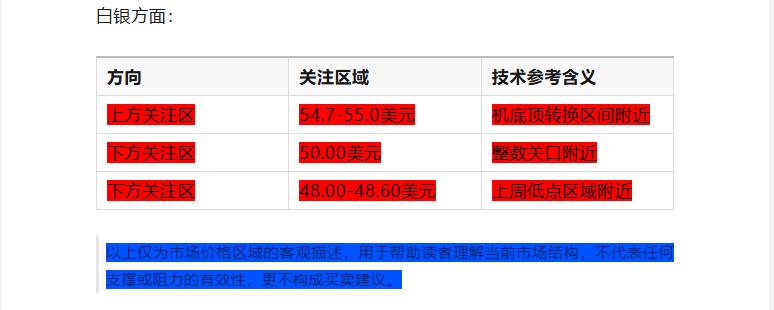
白银:白银的弱势更为顽固。机构普遍认为白银弱于黄金的格局短期难以逆转,金银比仍有上行空间。技术面上,白银需有效突破54.7-55美元的“底顶转换区间”,才能摆脱技术性反弹的定性,否则仍以弱势震荡看待。广发期货明确提示,若白银跌破50美元关口,将进一步下探至45美元。(注:不构成投资建议。)
三、机构观点汇总
以下为部分机构公开观点的客观汇总,仅供参考,不构成任何投资建议:
广发期货:若白银跌破50美元关口,将进一步下探至45美元。(注:该目标位为机构公开预测,不代表必然发生,不构成投资建议。)
世界黄金协会:2026年三季度全球央行净购金321吨,同比增长42%,创2024年末以来单季新高;年初至今累计购金675吨;全球黄金ETF净流入约211吨,总持仓升至4256吨历史新高。
CME FedWatch:12月加息25个基点的概率在非农数据后升至近77%-81.5%。
以上机构观点仅为公开信息汇总,不代表必然发生,也不构成任何投资建议。机构预测和判断基于其自身分析框架,投资者应独立判断。
四、市场关注的价格区域
以下是根据近期走势,市场参与者普遍关注的价格区间,仅供了解市场结构,不构成任何操作参考:
五、知识科普:为什么一份非农报告能“浇灭”此前的反弹?
上周五非农数据公布后,金价从周内高点回落,此前的反弹势头被明显压制。今天我们来聊聊:为什么一份就业报告能对金价产生如此直接的影响?
首先,理解非农数据与美联储政策的关系:
美联储的双重使命是“充分就业”和“物价稳定”。就业数据是美联储判断经济形势的核心依据之一。当就业数据强劲时,美联储更有底气维持甚至加强紧缩政策;当就业数据疲软时,美联储可能倾向于放缓加息。
传导逻辑如下:
非农强劲 → 就业市场健康、薪资增长加快 → 通胀压力可能持续 → 美联储更有必要维持紧缩
加息预期升温 → 美元走强、美债收益率上升 → 持有黄金的机会成本增加 → 金价承压
为什么本次非农的影响尤其明显?
本次非农新增16.5万人,是市场预期的两倍有余,且薪资增速高于预期。这全面驳斥了此前“劳动力市场快速降温”的叙事,使市场不得不重新定价12月加息概率。此前由政治事件驱动的反弹,建立在“经济可能放缓→加息可能放缓”的预期之上;而非农数据直接证伪了这一预期的基础。
对投资者的启示:分析经济数据对金价的影响时,关键不是看数据本身的好坏,而是看它如何改变市场对政策路径的预期。一份强劲的非农报告,可能通过“加息预期升温”的渠道,抵消此前由其他因素驱动的反弹动力。理解数据与政策预期之间的传导关系,有助于更理性地评估市场波动。
六、风险提示与声明
当前市场环境下,以下几点值得所有市场参与者关注:
12月加息预期是当前较硬的宏观压制:16.5万的非农和3.1%的薪资增速,为美联储继续收紧提供了充分的数据背书。在12月FOMC落地前,金价的任何反弹都会面临来自利率预期的系统性压制。用“中期选举的远期宽松预期”来对抗“12月加息的近期紧缩现实”,是当前市场需要警惕的逻辑裂口。
4000-4150美元是市场关注的震荡区间参考框架:金价尚未有效突破4150阻力,也未跌破4000支撑。在区间被有效打破之前,市场可能维持宽幅震荡格局。以上仅为市场结构描述,不构成任何操作建议。
油价方向决定地缘对金价的净效应:地缘缓和的“预期”已部分定价,但实质进展有限。若霍尔木兹局势再度升级推高油价,通胀预期将重新升温,对金价形成新的压制而非支撑——这一“反向传导”逻辑在近期已被反复验证。
白银的弱势是比黄金更明确的偏空信号:白银缺乏央行购金的结构性托底,且工业需求(光伏用银)疲软、库存高企。有机构将45美元列为跌破50美元后的下行目标。在白银出现日线级别企稳信号之前,盲目抄底的风险较高。
流动性冲击是短期不可忽视的尾部风险:科技股下跌引发的跨资产去杠杆压力仍未完全消散。若权益市场再现剧烈调整,黄金可能因流动性变现需求而承受连带抛压。
重要声明:
本文所有内容均基于公开信息整理,仅为市场现象解读与金融知识科普,不构成任何投资建议。文中提及的任何价格区域、市场观点、情景推演、机构预测均为客观陈述或知识分享,不代表对未来的预测,更不构成买卖建议。金融市场存在较大风险,黄金、白银等贵金属投资价格波动剧烈,可能不适合所有投资者。请广大读者结合自身风险承受能力,独立做出投资决策。市场有风险,入市需谨慎。
 0条评论 1浏览
0条评论
暂无评论