

台积电先进封装产能全景:2028年CoWoS目标26万片,CoPoS量产推迟至2029年
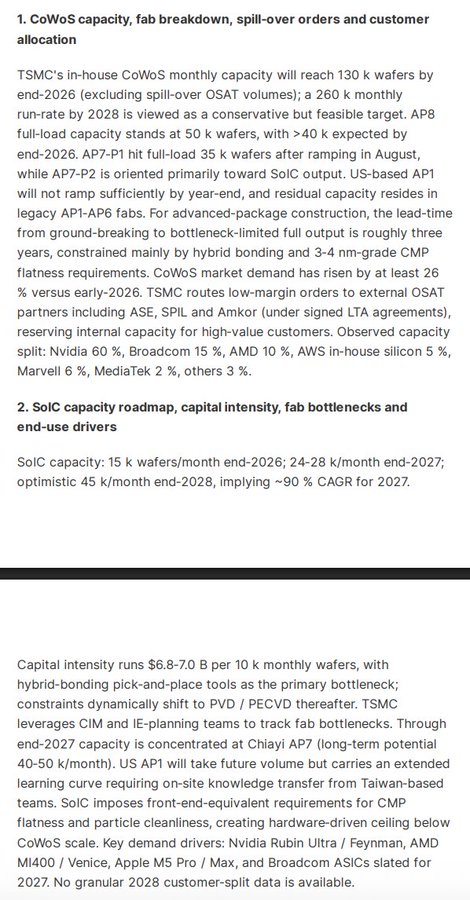
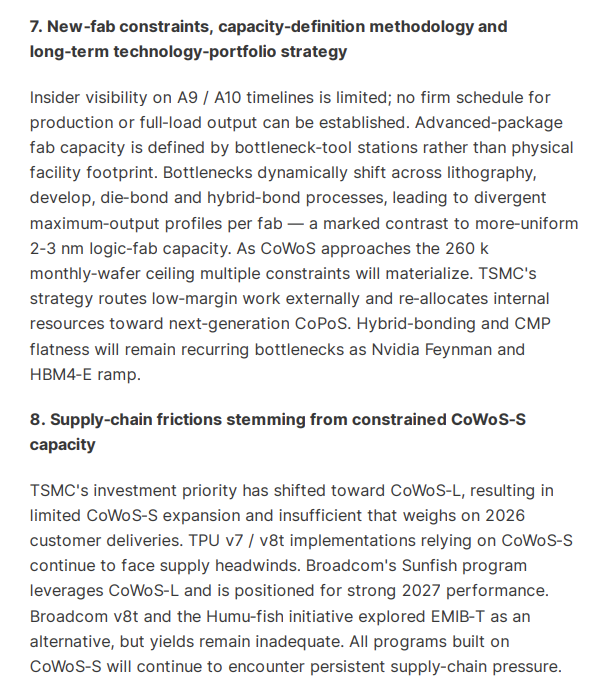
台积电先进封装产能扩张路径清晰,但技术瓶颈依然显著。预计2026年底CoWoS月产能达13万片,2028年冲刺26万片。与此同时,SoIC产能将在2027年实现约90%的年复合增长。尽管需求强劲,混合键合与CMP平整度要求仍是制约新厂满产的核心因素,建厂到完全产出需耗时三年。
客户分配格局高度集中,英伟达占据60%的CoWoS产能,博通、AMD分别占15%和10%。为应对产能紧张,低毛利订单被分流至日月光等OSAT厂商,内部优质产能优先保障高价值客户。值得注意的是,CoWoS-S产能受限已影响2026年部分交付,依赖该技术的TPU项目面临供应逆风。
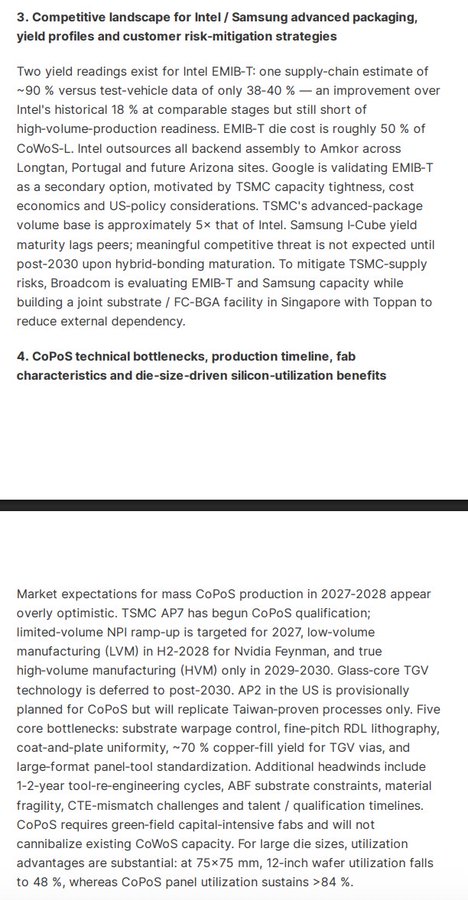
下一代技术CoPoS的量产时间表比市场预期更保守。虽然2027年开始小批量试产,但真正的高体积制造要等到2029-2030年,玻璃芯TGV技术更是推迟至2030年后。基板翘曲、细间距光刻等五大技术难题尚未完全攻克,美国AP2工厂虽预留位置,但短期内无法替代现有晶圆级封装效率。
竞争方面,Intel EMIB-T良率数据分歧巨大,供应链称90%而测试数据仅38-40%,且成本仅为CoWoS-L的一半。三星I-Cube成熟度滞后,2030年前难构成实质威胁。谷歌和博通虽在验证Intel方案作为备份,但受限于良率和政策风险,台积电在高端封装领域的领导地位短期难以撼动。
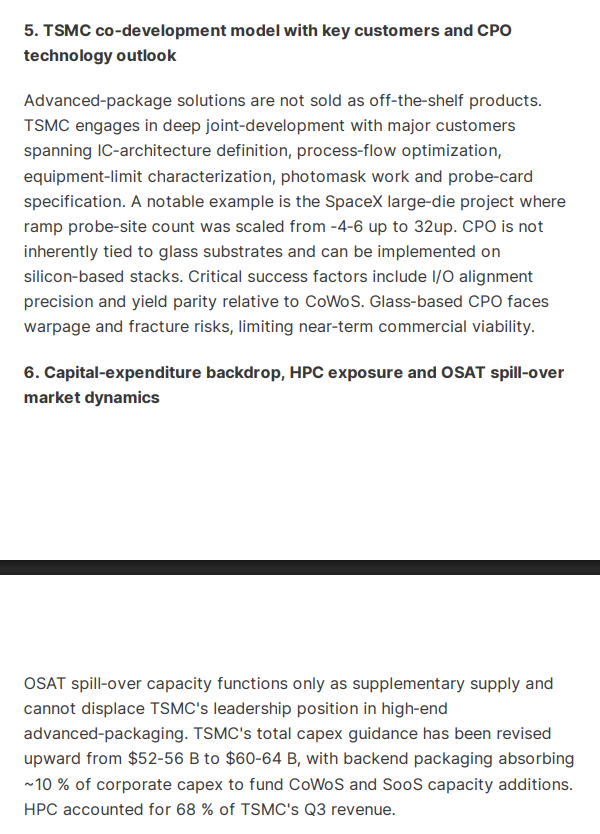
台积电将全年资本开支指引上调至600-640亿美元,其中约10%投向后端封装。HPC业务占总营收比重已达68%,成为绝对驱动引擎。未来随着Feynman和HBM4-E放量,混合键合能力将持续成为产能扩张的关键约束,投资者需警惕新技术量产延期带来的供应链波动。
 0条评论 1534浏览
0条评论
暂无评论