


私募信贷违约率迷雾:从1%到19%的巨大分歧
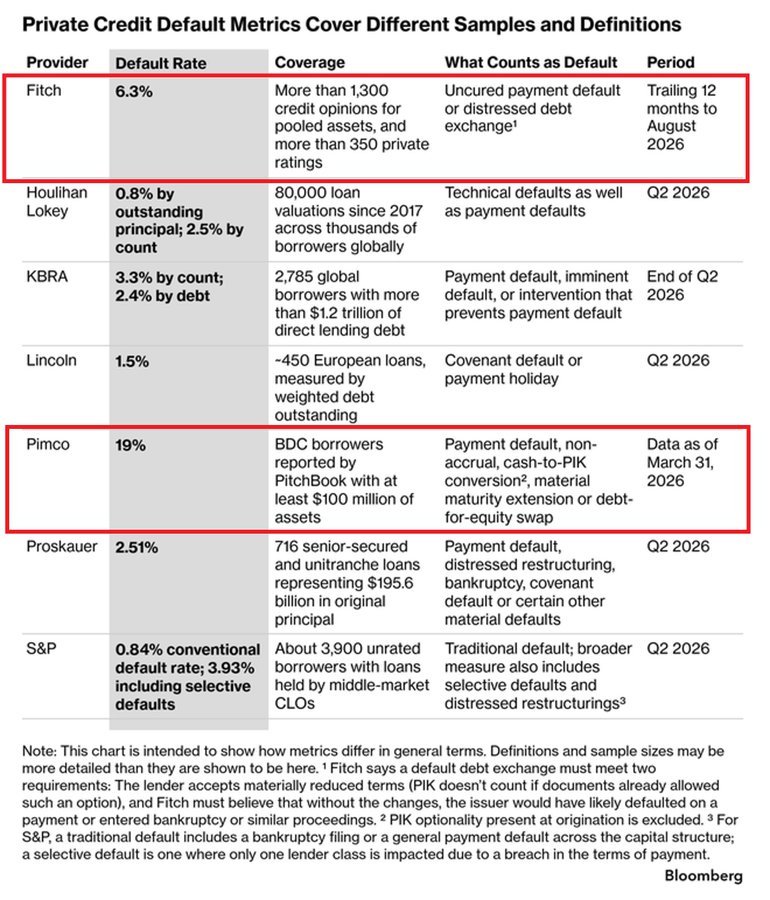
私募信贷的违约风险正变得难以捉摸,核心问题在于缺乏统一的衡量标尺。不同机构因统计口径差异,给出的违约率估算从低于1%横跨至19%,这种巨大的数据鸿沟让市场难以看清真实底牌。
分歧源于方法论的不同。惠誉录得6.3%的历史高位;Houlihan Lokey按贷款规模加权后显示违约率不足1%,因为大型借款人表现依然稳健;而Pimco针对BDC的“影子违约率”高达19%,较2022年显著上升,涵盖了重组和坏账等更广泛的困境定义。
随着美联储收紧政策,高杠杆借款人的融资成本攀升。虽然管理人或许能消化8%-9%的违约率,但若经济冲击导致该数值飙升至12%-15%,系统性风险担忧将随之而来。真正的行业隐患,往往隐藏在表面化的违约数据背后。
 0条评论 4958浏览
0条评论
暂无评论