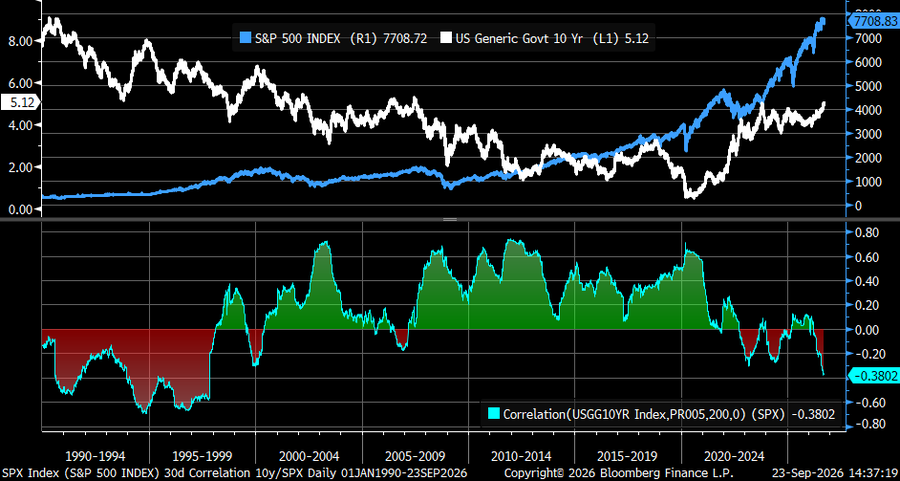
巴汇特发布于2026-09-24 03:01:58 + 关注 美股美债相关性创1997年以来新低标普500指数与10年期美债收益率的200日滚动相关性,已跌至1997年以来的最低负值水平。 这一极端背离印证了“大缓和”时代的终结。市场正重回上世纪90年代的宏观范式,股债传统的避险对冲逻辑发生根本性逆转,波动率回归成为新常态。 点赞 0条评论 223浏览发布


 0条评论 223浏览
0条评论
暂无评论